
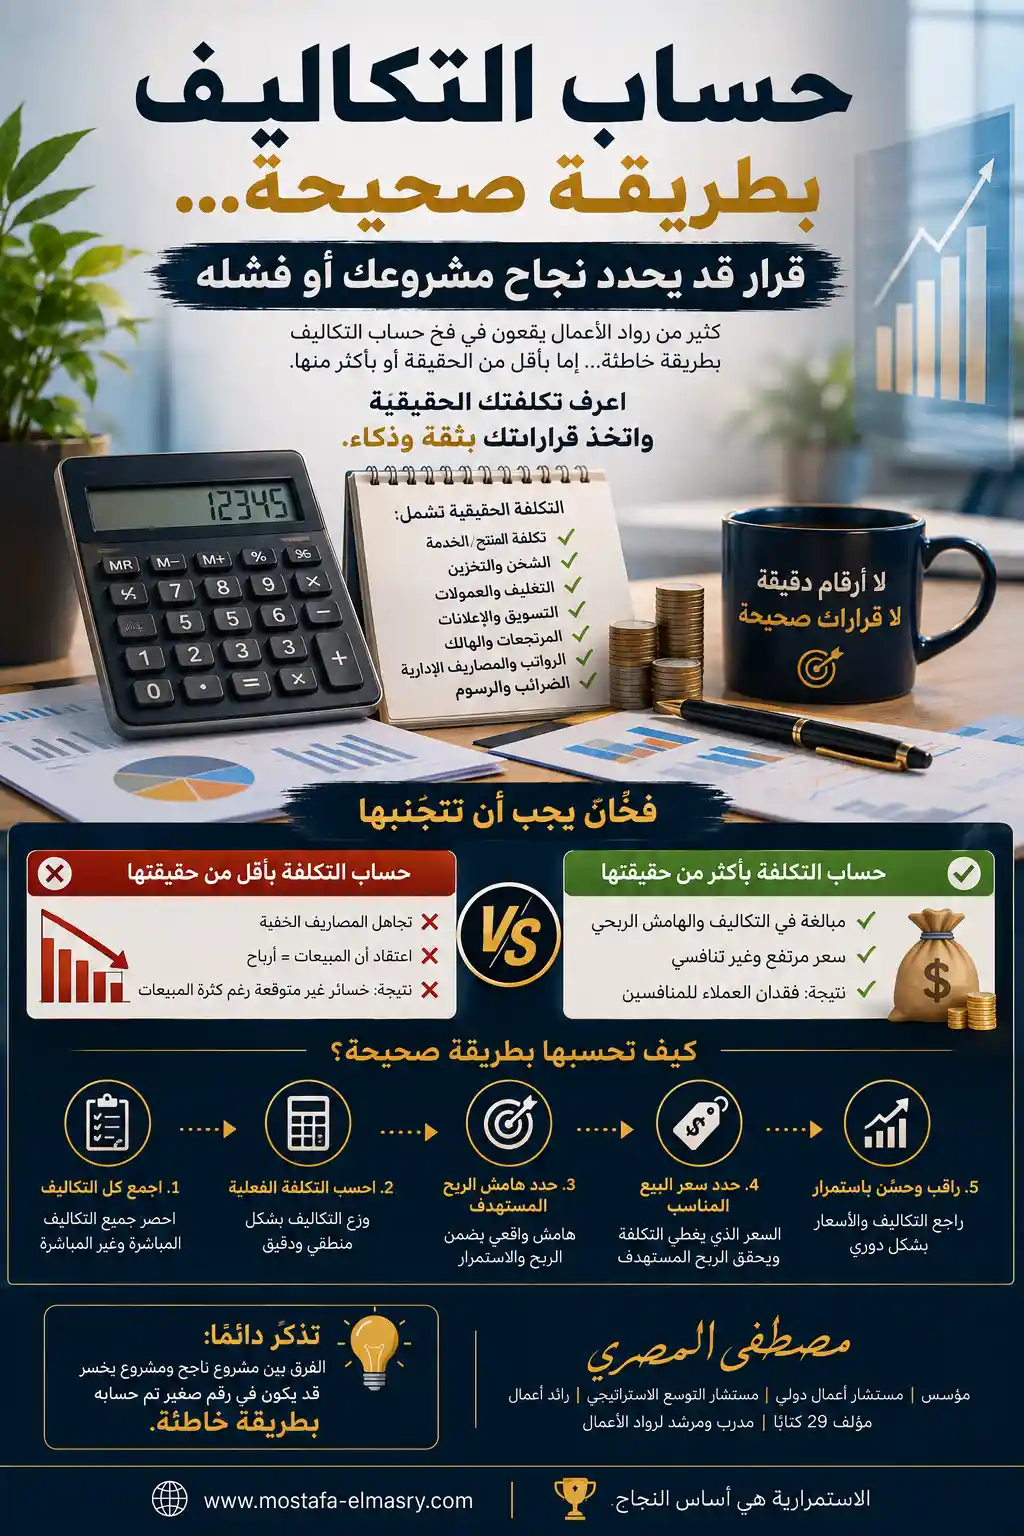
حساب التكاليف بطريقة صحيحة... قرار قد يحدد نجاح مشروعك أو فشله
من أكثر الأخطاء التى يمكن أن يقع فيها رائد الأعمال، خصوصًا فى بداية مشروعه، هو عدم حساب التكلفة الحقيقية للمنتج أو الخدمة بطريقة صحيحة.
قد يبدو الأمر بسيطًا.
اشتريت المنتج بـ100، وبعته بـ130، إذن ربحت 30.
لكن هل الـ100 هى فعلًا التكلفة الحقيقية؟
وماذا عن الشحن؟
والتخزين؟
والتغليف؟
والتسويق؟
والعمولات؟
والمرتجعات؟
والرواتب؟
والمصاريف الإدارية؟
والهالك؟
والضرائب أو الرسوم؟
هنا تبدأ المشكلة.
هناك فخّان خطيران فى حساب التكاليف
من خلال تجربتي فى عالم الأعمال، أرى أن رواد الأعمال يقعون غالبًا فى أحد خطأين متعاكسين:
إما أن يحسبوا التكلفة بأقل من حقيقتها.
أو:
أن يحسبوها بأكثر من حقيقتها.
والنتيجة فى الحالتين قد تكون خطيرة.
الفخ الأول: حساب التكلفة بأقل من حقيقتها
هذا هو الخطأ الأكثر شيوعًا.
صاحب المشروع ينظر إلى تكلفة شراء المنتج فقط، ثم يضيف عليها هامش الربح.
مثلًا:
تكلفة شراء المنتج: 100 جنيه
هامش الربح: 30 جنيهًا
سعر البيع: 130 جنيهًا
يبدو الأمر جيدًا على الورق.
لكن ماذا لو كان هناك:
• 10 جنيهات شحن.
• 5 جنيهات تغليف.
• 5 جنيهات عمولة بيع.
• 10 جنيهات تسويق.
• 5 جنيهات متوسط مرتجعات أو هالك.
هنا أصبحت التكلفة الفعلية 135 جنيهًا، وليس 100.
وبالتالى، عندما تبيع المنتج بـ130 جنيهًا، فأنت لا تحقق ربحًا قدره 30 جنيهًا.
أنت تخسر 5 جنيهات.
وهذا المثال البسيط يوضح لماذا يمكن أن تكون المبيعات مرتفعة، بينما المشروع لا يحقق أرباحًا حقيقية.
المبيعات ليست دليلًا على الربح
هذه نقطة مهمة جدًا لكل رائد أعمال.
قد تقول:
"أنا أبيع بشكل جيد."
لكن السؤال الأهم هو:
"هل أربح بشكل جيد؟"
هناك فرق كبير بين حجم المبيعات وصافى الربح.
قد يكون لديك رقم مبيعات كبير جدًا، لكن بعد خصم جميع التكاليف تجد أن هامش الربح الحقيقى ضعيف جدًا، أو أن المشروع يخسر.
لذلك لا تنظر إلى الإيرادات وحدها.
انظر إلى ما يتبقى بعد كل التكاليف.
الفخ الثانى: المبالغة فى حساب التكلفة
الخطأ الآخر هو أن يقوم رائد الأعمال بحساب التكلفة بطريقة مبالغ فيها، ثم يضع هامش ربح كبيرًا جدًا لتعويض نفسه.
قد يقول:
"تكلفتي مرتفعة، إذن يجب أن أضع هامش ربح 50% أو 70%."
لكن ماذا يحدث إذا أصبح السعر النهائى أعلى بكثير من أسعار المنافسين؟
قد يكون منتجك جيدًا.
وقد تكون جودتك ممتازة.
وقد تكون لديك خدمة رائعة.
لكن العميل فى النهاية يقارن.
إذا وجد منتجًا مشابهًا بسعر أقل بكثير، فقد يختار المنافس.
وهنا قد تكون المشكلة ليست فى المنتج، ولا فى السوق، وإنما فى طريقة حساب التكلفة والتسعير.
التكلفة الحقيقية لا تعنى إضافة كل شىء بشكل عشوائى
من المهم أيضًا أن نفهم أن حساب التكلفة لا يعنى جمع أى مصروفات نراها أمامنا ووضعها كلها على منتج واحد.
هناك فرق بين:
التكاليف المباشرة
و
التكاليف غير المباشرة.
التكلفة المباشرة هى التى ترتبط بشكل واضح بإنتاج أو بيع المنتج، مثل تكلفة المواد الخام أو التصنيع أو التغليف المباشر.
أما التكاليف غير المباشرة، مثل الإيجار والإدارة وبعض المصروفات العامة، فيجب توزيعها بطريقة منطقية على المنتجات أو الخدمات.
وهنا يحتاج رائد الأعمال إلى نظام واضح، وليس مجرد تقديرات عشوائية.
احسب قبل أن تضع السعر
من الأخطاء التى أراها كثيرًا أن رائد الأعمال يحدد سعر البيع أولًا، ثم يحاول بعد ذلك معرفة هل يحقق ربحًا أم لا.
الأفضل أن تعمل بالعكس.
ابدأ بحساب:
التكلفة الحقيقية ← هامش الربح المستهدف ← سعر البيع المناسب.
ثم قارن السعر بالسوق.
إذا كان السعر النهائى أعلى من قدرة السوق على الدفع، فلا تتجاهل المشكلة.
ابحث عن السبب.
هل التكلفة مرتفعة؟
هل هناك مورد أفضل؟
هل يمكن تقليل الهالك؟
هل يمكن تقليل تكلفة الشحن؟
هل التسويق أكثر تكلفة من اللازم؟
هل هناك مصروفات يمكن تحسينها؟
أحيانًا لا تحتاج إلى رفع السعر.
تحتاج إلى خفض التكلفة.
لا تستخدم هامش ربح واحد لكل المنتجات
من الأخطاء أيضًا أن يضع صاحب المشروع نسبة ربح ثابتة لكل المنتجات.
مثلًا:
"أنا أضع 30% على كل شىء."
لكن المنتجات ليست متساوية.
بعض المنتجات سريعة الدوران.
بعضها يحتاج إلى تخزين.
بعضها معرض للكسر أو التلف.
بعضها يحتاج إلى خدمة ما بعد البيع.
بعضها يحتاج إلى تسويق أكبر.
وبعضها قد يكون حساسًا جدًا للسعر بسبب المنافسة.
لذلك، التسعير الذكى يحتاج إلى النظر إلى طبيعة كل منتج وكل سوق.
احسب تكلفة الفرصة أيضًا
هناك نوع آخر من التكلفة لا ينتبه إليه البعض:
تكلفة الفرصة البديلة.
إذا وضعت مبلغًا كبيرًا فى مخزون لا يتحرك، فأنت لا تتحمل فقط تكلفة شراء المخزون.
أنت أيضًا جمدت رأس المال الذي كان يمكن استخدامه في فرصة أخرى.
وإذا استغرق المنتج عامًا حتى يباع، فهذه الفترة لها تكلفة اقتصادية.
لهذا يجب على رائد الأعمال ألا ينظر فقط إلى:
"كم دفعت؟"
بل أيضًا إلى:
"كم من الوقت ظل رأس مالي مجمدًا؟"
راقب التكلفة باستمرار
حساب التكلفة ليس شيئًا تقوم به مرة واحدة عند إطلاق المشروع ثم تنساه.
الأسعار تتغير.
الشحن يتغير.
أسعار المواد الخام تتغير.
الرواتب تتغير.
العملات تتغير.
المنافسة تتغير.
وسلوك العملاء يتغير.
لذلك يجب أن تعيد حساب تكاليفك بشكل دوري.
قد يكون السعر الذى كان مربحًا قبل عام غير مربح اليوم.
وقد تكتشف أيضًا أن بعض التكاليف انخفضت، مما يمنحك فرصة لتقديم سعر أكثر تنافسية.
لا تعتمد على الذاكرة والتقدير
من أفضل العادات التى يمكن أن يكتسبها رائد الأعمال أن يجعل كل تكلفة موثقة.
لا تقل:
"تقريبًا الشحن يكلفنى 10 جنيهات."
استخدم الأرقام الفعلية.
ولا تقل:
"أعتقد أن الإعلانات تكلفنى 5%.
احسبها.
ولا تقل:
"أظن أن المرتجعات بسيطة."
راجع البيانات.
الأرقام لا يجب أن تكون مبنية على الإحساس.
كلما كانت بياناتك دقيقة، كانت قراراتك أفضل.
وأخيرًا...
التسعير ليس مجرد:
تكلفة + ربح = سعر البيع.
إنها عملية تحتاج إلى فهم كامل للتكاليف، والسوق، والمنافسة، وقيمة المنتج، وقدرة العميل على الدفع.
إذا حسبت التكلفة بأقل من حقيقتها، فقد تبيع كثيرًا وتكتشف أنك تخسر.
وإذا حسبتها بأكثر من حقيقتها، فقد تضع سعرًا يجعل العملاء يذهبون إلى المنافسين.
لذلك، لا تسأل فقط:
"كم أريد أن أربح؟"
اسأل أولًا:
"كم تكلفنى عملية تقديم هذا المنتج أو الخدمة فعلًا؟"
ثم اسأل:
"ما السعر الذى يجعلنى مربحًا وقادرًا على المنافسة في الوقت نفسه؟"
هذه هى المعادلة التي يجب أن يبحث عنها كل رائد أعمال.
اعرف تكلفتك الحقيقية... قبل أن تحدد سعرك.
فقد يكون الفرق بين مشروع ناجح ومشروع يخسر، ليس في حجم المبيعات...
بل في رقم صغير تم حسابه بطريقة خاطئة.
مصطفى المصرى
مؤسس | مستشار أعمال دولى | مستشار التوسع الاستراتيجى | رائد أعمال
مؤلف 29 كتابًا | مدرب ومرشد لرواد الأعمال
الاستمرارية هى أساس النجاح.
قد يبدو الأمر بسيطًا.
اشتريت المنتج بـ100، وبعته بـ130، إذن ربحت 30.
لكن هل الـ100 هى فعلًا التكلفة الحقيقية؟
وماذا عن الشحن؟
والتخزين؟
والتغليف؟
والتسويق؟
والعمولات؟
والمرتجعات؟
والرواتب؟
والمصاريف الإدارية؟
والهالك؟
والضرائب أو الرسوم؟
هنا تبدأ المشكلة.
هناك فخّان خطيران فى حساب التكاليف
من خلال تجربتي فى عالم الأعمال، أرى أن رواد الأعمال يقعون غالبًا فى أحد خطأين متعاكسين:
إما أن يحسبوا التكلفة بأقل من حقيقتها.
أو:
أن يحسبوها بأكثر من حقيقتها.
والنتيجة فى الحالتين قد تكون خطيرة.
الفخ الأول: حساب التكلفة بأقل من حقيقتها
هذا هو الخطأ الأكثر شيوعًا.
صاحب المشروع ينظر إلى تكلفة شراء المنتج فقط، ثم يضيف عليها هامش الربح.
مثلًا:
تكلفة شراء المنتج: 100 جنيه
هامش الربح: 30 جنيهًا
سعر البيع: 130 جنيهًا
يبدو الأمر جيدًا على الورق.
لكن ماذا لو كان هناك:
• 10 جنيهات شحن.
• 5 جنيهات تغليف.
• 5 جنيهات عمولة بيع.
• 10 جنيهات تسويق.
• 5 جنيهات متوسط مرتجعات أو هالك.
هنا أصبحت التكلفة الفعلية 135 جنيهًا، وليس 100.
وبالتالى، عندما تبيع المنتج بـ130 جنيهًا، فأنت لا تحقق ربحًا قدره 30 جنيهًا.
أنت تخسر 5 جنيهات.
وهذا المثال البسيط يوضح لماذا يمكن أن تكون المبيعات مرتفعة، بينما المشروع لا يحقق أرباحًا حقيقية.
المبيعات ليست دليلًا على الربح
هذه نقطة مهمة جدًا لكل رائد أعمال.
قد تقول:
"أنا أبيع بشكل جيد."
لكن السؤال الأهم هو:
"هل أربح بشكل جيد؟"
هناك فرق كبير بين حجم المبيعات وصافى الربح.
قد يكون لديك رقم مبيعات كبير جدًا، لكن بعد خصم جميع التكاليف تجد أن هامش الربح الحقيقى ضعيف جدًا، أو أن المشروع يخسر.
لذلك لا تنظر إلى الإيرادات وحدها.
انظر إلى ما يتبقى بعد كل التكاليف.
الفخ الثانى: المبالغة فى حساب التكلفة
الخطأ الآخر هو أن يقوم رائد الأعمال بحساب التكلفة بطريقة مبالغ فيها، ثم يضع هامش ربح كبيرًا جدًا لتعويض نفسه.
قد يقول:
"تكلفتي مرتفعة، إذن يجب أن أضع هامش ربح 50% أو 70%."
لكن ماذا يحدث إذا أصبح السعر النهائى أعلى بكثير من أسعار المنافسين؟
قد يكون منتجك جيدًا.
وقد تكون جودتك ممتازة.
وقد تكون لديك خدمة رائعة.
لكن العميل فى النهاية يقارن.
إذا وجد منتجًا مشابهًا بسعر أقل بكثير، فقد يختار المنافس.
وهنا قد تكون المشكلة ليست فى المنتج، ولا فى السوق، وإنما فى طريقة حساب التكلفة والتسعير.
التكلفة الحقيقية لا تعنى إضافة كل شىء بشكل عشوائى
من المهم أيضًا أن نفهم أن حساب التكلفة لا يعنى جمع أى مصروفات نراها أمامنا ووضعها كلها على منتج واحد.
هناك فرق بين:
التكاليف المباشرة
و
التكاليف غير المباشرة.
التكلفة المباشرة هى التى ترتبط بشكل واضح بإنتاج أو بيع المنتج، مثل تكلفة المواد الخام أو التصنيع أو التغليف المباشر.
أما التكاليف غير المباشرة، مثل الإيجار والإدارة وبعض المصروفات العامة، فيجب توزيعها بطريقة منطقية على المنتجات أو الخدمات.
وهنا يحتاج رائد الأعمال إلى نظام واضح، وليس مجرد تقديرات عشوائية.
احسب قبل أن تضع السعر
من الأخطاء التى أراها كثيرًا أن رائد الأعمال يحدد سعر البيع أولًا، ثم يحاول بعد ذلك معرفة هل يحقق ربحًا أم لا.
الأفضل أن تعمل بالعكس.
ابدأ بحساب:
التكلفة الحقيقية ← هامش الربح المستهدف ← سعر البيع المناسب.
ثم قارن السعر بالسوق.
إذا كان السعر النهائى أعلى من قدرة السوق على الدفع، فلا تتجاهل المشكلة.
ابحث عن السبب.
هل التكلفة مرتفعة؟
هل هناك مورد أفضل؟
هل يمكن تقليل الهالك؟
هل يمكن تقليل تكلفة الشحن؟
هل التسويق أكثر تكلفة من اللازم؟
هل هناك مصروفات يمكن تحسينها؟
أحيانًا لا تحتاج إلى رفع السعر.
تحتاج إلى خفض التكلفة.
لا تستخدم هامش ربح واحد لكل المنتجات
من الأخطاء أيضًا أن يضع صاحب المشروع نسبة ربح ثابتة لكل المنتجات.
مثلًا:
"أنا أضع 30% على كل شىء."
لكن المنتجات ليست متساوية.
بعض المنتجات سريعة الدوران.
بعضها يحتاج إلى تخزين.
بعضها معرض للكسر أو التلف.
بعضها يحتاج إلى خدمة ما بعد البيع.
بعضها يحتاج إلى تسويق أكبر.
وبعضها قد يكون حساسًا جدًا للسعر بسبب المنافسة.
لذلك، التسعير الذكى يحتاج إلى النظر إلى طبيعة كل منتج وكل سوق.
احسب تكلفة الفرصة أيضًا
هناك نوع آخر من التكلفة لا ينتبه إليه البعض:
تكلفة الفرصة البديلة.
إذا وضعت مبلغًا كبيرًا فى مخزون لا يتحرك، فأنت لا تتحمل فقط تكلفة شراء المخزون.
أنت أيضًا جمدت رأس المال الذي كان يمكن استخدامه في فرصة أخرى.
وإذا استغرق المنتج عامًا حتى يباع، فهذه الفترة لها تكلفة اقتصادية.
لهذا يجب على رائد الأعمال ألا ينظر فقط إلى:
"كم دفعت؟"
بل أيضًا إلى:
"كم من الوقت ظل رأس مالي مجمدًا؟"
راقب التكلفة باستمرار
حساب التكلفة ليس شيئًا تقوم به مرة واحدة عند إطلاق المشروع ثم تنساه.
الأسعار تتغير.
الشحن يتغير.
أسعار المواد الخام تتغير.
الرواتب تتغير.
العملات تتغير.
المنافسة تتغير.
وسلوك العملاء يتغير.
لذلك يجب أن تعيد حساب تكاليفك بشكل دوري.
قد يكون السعر الذى كان مربحًا قبل عام غير مربح اليوم.
وقد تكتشف أيضًا أن بعض التكاليف انخفضت، مما يمنحك فرصة لتقديم سعر أكثر تنافسية.
لا تعتمد على الذاكرة والتقدير
من أفضل العادات التى يمكن أن يكتسبها رائد الأعمال أن يجعل كل تكلفة موثقة.
لا تقل:
"تقريبًا الشحن يكلفنى 10 جنيهات."
استخدم الأرقام الفعلية.
ولا تقل:
"أعتقد أن الإعلانات تكلفنى 5%.
احسبها.
ولا تقل:
"أظن أن المرتجعات بسيطة."
راجع البيانات.
الأرقام لا يجب أن تكون مبنية على الإحساس.
كلما كانت بياناتك دقيقة، كانت قراراتك أفضل.
وأخيرًا...
التسعير ليس مجرد:
تكلفة + ربح = سعر البيع.
إنها عملية تحتاج إلى فهم كامل للتكاليف، والسوق، والمنافسة، وقيمة المنتج، وقدرة العميل على الدفع.
إذا حسبت التكلفة بأقل من حقيقتها، فقد تبيع كثيرًا وتكتشف أنك تخسر.
وإذا حسبتها بأكثر من حقيقتها، فقد تضع سعرًا يجعل العملاء يذهبون إلى المنافسين.
لذلك، لا تسأل فقط:
"كم أريد أن أربح؟"
اسأل أولًا:
"كم تكلفنى عملية تقديم هذا المنتج أو الخدمة فعلًا؟"
ثم اسأل:
"ما السعر الذى يجعلنى مربحًا وقادرًا على المنافسة في الوقت نفسه؟"
هذه هى المعادلة التي يجب أن يبحث عنها كل رائد أعمال.
اعرف تكلفتك الحقيقية... قبل أن تحدد سعرك.
فقد يكون الفرق بين مشروع ناجح ومشروع يخسر، ليس في حجم المبيعات...
بل في رقم صغير تم حسابه بطريقة خاطئة.
مصطفى المصرى
مؤسس | مستشار أعمال دولى | مستشار التوسع الاستراتيجى | رائد أعمال
مؤلف 29 كتابًا | مدرب ومرشد لرواد الأعمال
الاستمرارية هى أساس النجاح.
0 Comments
No comments yet. Be the first to comment!
Leave a Comment